
El sueldo ya no alcanza para cubrir todo el mes. Dos de cada tres argentinos agotan sus ingresos, como máximo, el día 20, mientras que el 86,6% considera que un solo empleo ya no es suficiente para vivir.
La conclusión surge del Monitor de Opinión Pública (MOP) de julio, elaborado por Zentrix Consultora, que retrata el impacto de la pérdida de poder adquisitivo, el endeudamiento y la incertidumbre económica sobre los hogares argentinos.
En ese escenario, el crédito dejó de funcionar únicamente como una herramienta para financiar proyectos o comprar bienes durables. Para una parte creciente de la población se convirtió en un mecanismo de subsistencia: el 61,9% se endeudó durante los últimos seis meses y más de la mitad lo hizo porque sus ingresos no alcanzaban para pagar los gastos básicos.
La fotografía coincide con otros indicadores que vienen mostrando que los salarios volvieron a perder contra la inflación y que la recuperación del ingreso todavía no logra consolidarse.
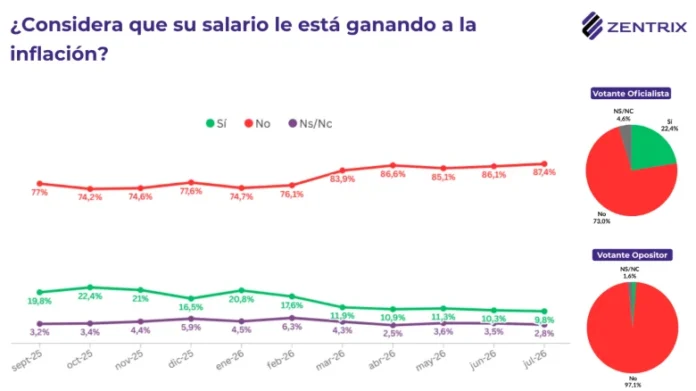
El 87,4% siente que su salario pierde contra la inflación
El punto de partida es un salario que perdió la carrera contra los precios y todavía no logra recuperarla.
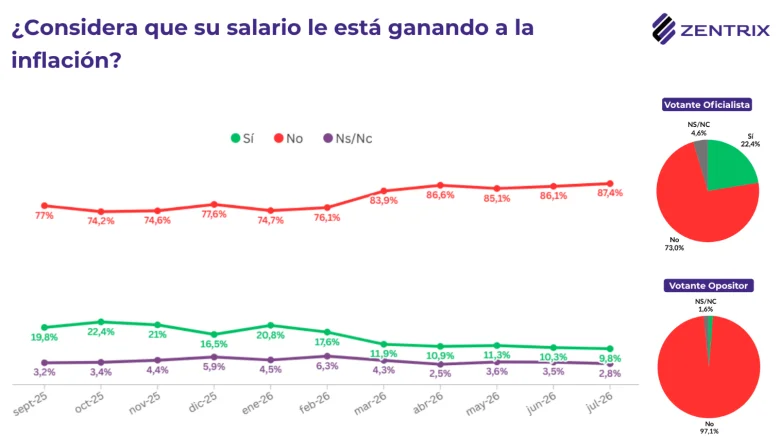
El 87,4% de los encuestados afirma que sus ingresos no le ganan a la inflación. El deterioro, además, atraviesa las posiciones políticas: lo reconoce el 73% de quienes votan al oficialismo y el 97,1% de los opositores.
La diferencia entre ambos grupos no está tanto en la existencia del problema, sino en la forma de interpretarlo. Para una parte del electorado oficialista se trata del costo de una transición económica; para los opositores, es la evidencia de un fracaso del programa del Gobierno.
Sin embargo, cuando una experiencia material es tan transversal que alcanza incluso a quienes respaldan a la administración nacional, deja de ser solamente un problema de comunicación o de identidad política. Se convierte en una condición de época.
No es la primera vez que una encuesta registra esta secuencia. Otros relevamientos ya habían identificado cuatro etapas del ajuste sobre los hogares argentinos: pérdida de poder adquisitivo, agotamiento temprano de los ingresos, endeudamiento defensivo y dificultades para devolver los préstamos.
Dos de cada tres argentinos se quedan sin plata antes del día 20
La pérdida de poder adquisitivo tiene una fecha concreta en el calendario: el 66% de los argentinos se queda sin dinero antes o al llegar al día 20 del mes.
En el otro extremo, apenas el 9,3% consigue finalizar el mes con alguna capacidad de ahorro.
El impacto no es igual para todos los grupos etarios. Entre los jóvenes de 18 a 39 años, el 85,5% ya agotó sus ingresos cuando llega el día 20. En la franja de 40 a 59 años, esa proporción baja al 60,6%.
Los jóvenes no sólo suelen contar con menores ingresos o empleos más precarios. También se quedan sin un colchón financiero mucho antes, lo que aumenta su exposición al endeudamiento, las tasas elevadas y los prestamistas informales.
En una economía en la que el sueldo se consume durante los primeros dos tercios del mes, la pregunta principal deja de ser cómo ahorrar o invertir. Pasa a ser cómo pagar la comida, las tarifas, el alquiler y el transporte durante los últimos diez días.
El crédito dejó de financiar progreso y pasó a pagar gastos básicos
La respuesta de muchos hogares fue el endeudamiento. El 61,9% de los encuestados tomó alguna deuda durante el último semestre.
El dato más preocupante aparece al analizar para qué se utilizó ese dinero: el 53,7% se endeudó porque sus ingresos no alcanzaban para cubrir los gastos básicos.
En cambio, la compra de bienes durables —el tipo de endeudamiento asociado tradicionalmente con el progreso, la inversión familiar o la mejora del hogar— explicó apenas el 11,5%.
El crédito dejó de financiar proyectos y comenzó a financiar comida, tarifas y consumo corriente. Es decir, se utiliza para cubrir gastos que volverán a aparecer al mes siguiente, pero con el agregado de una cuota o un interés pendiente.
Esa dinámica ya había encendido alertas por la cantidad de argentinos que comenzaron a tener problemas para pagar sus deudas, luego de utilizar tarjetas y préstamos para sostener el consumo cotidiano.
Los jóvenes recurren más al crédito informal
El endeudamiento forzado también muestra una fuerte desigualdad generacional.
Entre los jóvenes de 18 a 39 años, el 35,8% recurrió a prestamistas o financieras informales. Entre los mayores de 60 años, esa proporción fue de apenas el 7%.
El segmento que cuenta con menor respaldo patrimonial, menos ahorros y mayor inestabilidad laboral es, paradójicamente, el que queda más expuesto a las condiciones más caras y menos reguladas del mercado.
La falta de acceso al sistema financiero formal empuja a muchos jóvenes hacia préstamos con tasas elevadas, plazos cortos y pocas posibilidades de refinanciación. De esa forma se configura un círculo difícil de romper: la falta de ingresos obliga a tomar deuda y el costo de esa deuda reduce todavía más el dinero disponible durante los meses siguientes.
Casi la mitad tiene dificultades para pagar sus deudas
Endeudarse fue apenas el primer paso. El problema siguiente es sostener los pagos.
Casi la mitad de quienes tomaron crédito no está devolviéndolo con comodidad:
- Al 28,9% le cuesta mucho pagar.
- El 12% ya se atrasó en alguna cuota.
- El 6,4% reconoce directamente que no puede pagar.
En ese contexto, el 55% considera que las tasas de interés son tan elevadas que el crédito termina convirtiéndose en una “trampa”.
La definición resume el paso de la deuda como oxígeno financiero a la deuda como una nueva fuente de asfixia. Lo que comenzó como una salida de emergencia se convirtió, para una proporción creciente de hogares, en un problema tan pesado como aquel que pretendía resolver.
Más de la mitad se percibe como clase baja o media-baja
El deterioro económico también está modificando la manera en que los argentinos interpretan al país y se perciben a sí mismos.
La evaluación negativa de la economía personal alcanza al 42,8% de los encuestados. Sin embargo, cuando se consulta por la situación económica nacional, el porcentaje negativo trepa al 61,8%.
La brecha de casi 20 puntos muestra que el malestar ya no se experimenta solamente como una dificultad individual. Se convirtió en un diagnóstico colectivo sobre el funcionamiento de la economía.
La transformación más profunda aparece en la autopercepción de clase. Al sumar quienes se consideran de clase baja y media-baja, el porcentaje alcanza al 53,9% de la población.
No se trata exclusivamente de una medición objetiva de ingresos. Es un cambio de identidad social y, por lo tanto, también político.
Un relevamiento anterior de la misma consultora ya había advertido que la mitad del país había dejado de sentirse parte de la clase media.
Cuando el pluriempleo se vuelve habitual, la deuda se utiliza para subsistir y aun así el dinero no alcanza hasta fin de mes, una parte de la sociedad deja de reconocerse en la clase media que durante décadas funcionó como uno de los relatos centrales de la Argentina.
Inflación: el 67,1% desconfía de los datos del Indec
La desconfianza hacia la medición oficial de la inflación es casi tan profunda como la pérdida de poder adquisitivo que la alimenta.
El 67,1% de los argentinos cree que el dato publicado por el Instituto Nacional de Estadística y Censos (Indec) no refleja la variación de precios que observa en su vida cotidiana. Apenas el 29,6% confía en el indicador.
Los números se retroalimentan. Si el 87,4% siente que su salario pierde contra la inflación y el dinero se termina antes del día 20, es difícil que la desaceleración del Índice de Precios al Consumidor (IPC) sea interpretada automáticamente como una mejora económica.
El dato oficial se construye sobre una canasta, una metodología y ponderaciones determinadas. La percepción cotidiana, en cambio, se forma en la góndola, el alquiler, las tarifas, el transporte y el resumen de la tarjeta.
El último dato oficial de inflación publicado por el Indec mostró una variación mensual del 1,9% en junio. Sin embargo, las mediciones privadas de julio anticiparon un freno en el proceso de desinflación, con estimaciones cercanas al 2%.
La paradoja económica que enfrenta el Gobierno de Milei
La desconfianza representa un desafío político directo para el Gobierno.
La desaceleración de la inflación es la principal bandera económica de la administración de Javier Milei. Es el activo que el oficialismo más defiende cuando presenta los resultados de su programa.
Pero si casi dos de cada tres argentinos no confían en el índice que mide esa mejora, cabe preguntarse si la batalla contra la inflación, aun cuando avance en las estadísticas, se está ganando también en la percepción social.
La paradoja es evidente: la inflación desaceleró respecto de los niveles heredados, pero el pesimismo económico no desapareció.
Una explicación posible es que la sociedad nunca respaldó la baja de la inflación como un objetivo abstracto. La consideró un medio para dejar de perder poder adquisitivo, recuperar previsibilidad y volver a llegar a fin de mes.
Lo que la gente evalúa no es solamente el porcentaje mensual del IPC, sino su consecuencia esperada: que el salario se recomponga y el dinero vuelva a alcanzar.
Mientras esa mejora no llegue al bolsillo, la estabilización macroeconómica corre el riesgo de ser interpretada como un resultado estadístico que todavía no consiguió transformarse en bienestar cotidiano.
Corrupción, salarios e incertidumbre: las principales preocupaciones
Cuando se pregunta cuál es el principal problema del país, la corrupción encabeza el ranking con el 48,8%.
El dato tiene un peso simbólico importante. En una sociedad donde los ingresos se terminan antes del día 20 y la deuda se utiliza para pagar gastos básicos, que la corrupción continúe al frente de las preocupaciones muestra que parte del malestar económico se canaliza a través de una explicación política y moral.
Sin embargo, apenas se corre el foco del primer puesto, el mapa vuelve a estar dominado por el bolsillo:
- Corrupción: 48,8%.
- Ingresos y salarios: 46,9%.
- Incertidumbre económica: 41,6%.
- Desempleo: 29,1%.
- Tarifas de servicios públicos: 26,8%.
Cuatro de las cinco principales preocupaciones están relacionadas directa o indirectamente con la economía familiar.
La corrupción ocupa el primer lugar como diagnóstico político, pero los ingresos, la incertidumbre, el empleo y las tarifas estructuran gran parte de la angustia cotidiana.
Imagen de Milei: 58,5% de negativa y 30,9% de positiva
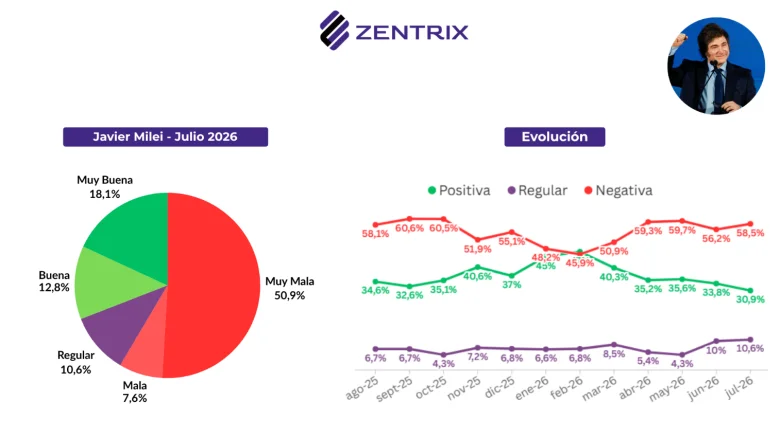
Javier Milei terminó julio con una imagen negativa del 58,5%, frente a un 30,9% de valoración positiva. El diferencial negativo se acerca así a los 28 puntos.
El deterioro no es puntual. En febrero, la imagen positiva del Presidente alcanzaba el 47%. Desde entonces perdió aproximadamente 16 puntos.
La segmentación por edad muestra el núcleo de resistencia del oficialismo y sus principales zonas de debilidad. Entre los menores de 40 años, Milei conserva su mejor desempeño relativo, con un 38% de imagen positiva.
A partir de los 40 años, la imagen negativa se mantiene por encima del 58% y alcanza el 59,6% entre los mayores de 60.
La diferencia por género es todavía más marcada:
- Entre los varones, la imagen positiva es del 36,8%.
- Entre las mujeres, baja al 25,1%.
- La imagen negativa entre las mujeres alcanza el 65,9%.
Geográficamente, el Presidente registra un rechazo del 63,6% en el Área Metropolitana de Buenos Aires (AMBA), mientras que obtiene mejores resultados relativos en el interior.
De cara a 2027, Milei presenta el perfil más polarizado: tiene el piso electoral más firme, con un 24% que asegura que lo votaría, pero también el techo de rechazo más alto, con un 57% que afirma que jamás lo elegiría.
Una encuesta nacional publicada recientemente por El Economista también mostró al Presidente liderando la intención de voto, aunque acompañado por señales de alarma sobre la economía y la aprobación de su gestión.
Su perfil de mejor imagen es claro: varón, menor de 40 años y residente en el interior. El de peor imagen es prácticamente su espejo: mujer, mayor de 40 años y residente en el AMBA.
Kicillof mejora donde Milei cae, pero mantiene un techo elevado
Axel Kicillof registra una imagen negativa del 51,5%, frente a un 35,4% de positiva. Su diferencial es de 16 puntos negativos.
La estructura de sus apoyos es casi el negativo fotográfico de la de Milei. La imagen positiva del gobernador bonaerense aumenta con la edad: pasa del 21% entre los más jóvenes al 41% entre los mayores de 60.
También obtiene mejores resultados entre las mujeres, donde alcanza un 43% de valoración positiva. Entre los varones, la positiva cae al 28% y la negativa llega al 58%.
Su principal fortaleza territorial es el AMBA, donde consigue un 41% de imagen positiva. En el interior, en cambio, el rechazo alcanza el 56%.
Esa distribución le permite consolidar su núcleo político, pero todavía no le garantiza una expansión nacional. De cara a 2027, el 26,2% asegura que lo votaría, mientras que el 50,7% afirma que jamás lo haría.
Su mejor perfil es el de una mujer mayor de 60 años residente en el área metropolitana. Su peor segmento es el varón joven del interior, precisamente el grupo donde Milei obtiene sus mejores resultados.
Bullrich tiene una imagen consolidada, pero poco voto asegurado
Patricia Bullrich alcanza un 50% de imagen negativa y un 36,6% de positiva, con un diferencial de 13,4 puntos en contra.
Su caso presenta una particularidad: la valoración se mantiene relativamente estable entre las diferentes edades. Su imagen positiva se ubica entre el 35% y el 38% en los tres tramos etarios analizados.
Esto sugiere que se trata de una figura ampliamente conocida y con opiniones relativamente consolidadas, menos sensible al recambio generacional que Milei o Kicillof.
Las diferencias aparecen en el género y el territorio. Entre los varones obtiene un 41% de valoración positiva, mientras que entre las mujeres la negativa sube al 56%.
En el interior consigue mejores números que en el AMBA, donde el rechazo llega al 58,1%.
De cara a 2027, solamente el 18,3% asegura que la votaría. Sin embargo, un 27,7% afirma que podría hacerlo, el potencial de expansión más alto entre los cuatro dirigentes medidos.
Su desafío sería convertir esa disposición eventual en apoyo efectivo. Su mejor imagen aparece entre los varones del interior y la peor entre las mujeres del área metropolitana.
Bregman es la dirigente con mejor imagen, pero no logra convertirla en votos
Myriam Bregman es la única dirigente del informe con un diferencial favorable.
Registra un 43,1% de imagen positiva y un 40% de negativa, lo que arroja un saldo positivo de 3,1 puntos.
Su principal fortaleza está entre las mujeres, donde alcanza el 53% de valoración positiva: el porcentaje más alto obtenido por cualquiera de los dirigentes en los segmentos analizados.
Entre los varones, en cambio, la imagen negativa sube al 48,9%.
Su curva etaria es relativamente plana e incluso mejora entre los mayores de 60 años, donde alcanza un 48,2% de positiva. El dato contradice la idea de que su crecimiento esté limitado al electorado juvenil.
También obtiene mejores resultados en la provincia de Buenos Aires y la Ciudad de Buenos Aires, donde su imagen positiva alcanza el 52,5%.
La buena valoración, sin embargo, todavía no se traduce en volumen electoral. Solamente el 12,3% asegura que la votaría en 2027, mientras que el 50% afirma que no lo haría.
La paradoja ya había aparecido en otros estudios: Bregman logra liderar los rankings de imagen positiva, pero todavía encuentra dificultades para convertir esa simpatía en una intención de voto masiva.
Su mejor perfil es el de una mujer del área metropolitana. El peor, el de un varón del interior.
Cómo se realizó la encuesta de Zentrix
Los datos surgen del Monitor de Opinión Pública (MOP), desarrollado por Zentrix Consultora para relevar las percepciones políticas y económicas de la población residente en la Argentina.
La medición de julio incluyó 1.468 casos válidos, con cobertura nacional. El trabajo de campo se realizó entre el 21 y el 30 de julio de 2026.
El diseño muestral fue ponderado por región, edad, sexo y voto declarado en el balotaje presidencial de 2023 y en las elecciones legislativas de octubre de 2025, tomando como referencia el último padrón electoral.
La información se recolectó mediante un cuestionario autoadministrado en línea, con difusión controlada y posterior depuración de los registros considerados inválidos.
Bajo estas condiciones, el margen de error teórico es de ±2,1%, con un nivel de confianza del 95%.
La consultora aclaró que los resultados nacionales no deben extrapolarse automáticamente a niveles subnacionales sin la debida cautela metodológica.
Seguí a El Economista en Google Agreganos a tus medios preferidos.
+ Agregar