
En un contexto en el que el crédito para capital de trabajo es caro, escaso y cada vez más selectivo, muchas PyMEs encontraron en el IVA diferido a 90 días una fuente de financiamiento.
El problema es que no fue diseñado para eso.
¿Qué es el IVA diferido?
El régimen nació con la Ley 27.264 de Recuperación Productiva y está reglamentado por la Resolución General 4010/17. Permite a las micro y pequeñas empresas con Certificado MiPyME vigente ingresar el saldo de la declaración jurada mensual de IVA en la fecha de vencimiento del segundo mes siguiente al original, sin intereses.
En la práctica:
• La declaración jurada se sigue presentando todos los meses.
• Lo que se corre es el pago.
• El IVA de las ventas de un mes se paga, aproximadamente, 90 días después de cerrado ese período.
Para una empresa que vende a 30 o 60 días, el alivio es real: deja de adelantarle al fisco un impuesto que todavía no cobró.
El problema no es el beneficio. Es cómo se usa.
La ilusión de liquidez
Con el diferimiento, en la cuenta bancaria de la empresa conviven de manera permanente dos meses de IVA cobrado que todavía no se pagó.
Un ejemplo: una empresa con un saldo mensual de IVA a pagar de $4 millones tiene, en forma permanente, alrededor de $8 millones del fisco dentro de su caja.
Ese dinero no es de la empresa. Es del fisco, en tránsito.
Pero el saldo bancario no lo distingue. Y el dueño que mira el home banking para decidir qué paga, tampoco.
¿Qué ocurre entonces?
- Se usa para comprar mercadería o reponer stock.
- Se usa para cubrir sueldos y cargas sociales.
- Se usa para retiros de los socios.
Cuando llega el vencimiento, la empresa ya no tiene con qué pagarlo. Lo que tiene es una deuda que se refinancia sola, mes a mes, mientras la facturación se sostenga.
Es la misma lógica de roll over que ya analizamos: funciona mientras la rueda gira.
Estacionalidad: se paga lo de ayer con la caja de hoy
El diferimiento funciona bien cuando las ventas son parejas o crecientes. Se invierte cuando las ventas caen.
Pensemos en un comercio con fuerte venta en diciembre. La declaración jurada de diciembre vence en enero y, con el diferimiento, el pago se traslada a marzo.
Es decir: el IVA de las ventas navideñas se paga en uno de los meses más flojos del año, con la caja golpeada por las vacaciones y el inicio de clases.
Lo mismo ocurre ante la pérdida de un cliente importante o una baja de actividad: la empresa paga hoy el IVA de cuando le iba mejor, con los ingresos de cuando le va peor.
El escalón de salida
Esta es la trampa menos conocida y la más peligrosa.
El beneficio decae de pleno derecho, entre otras causas, por:
Baja del Registro MiPyME: por no renovar el certificado a tiempo o por crecer y pasar a la categoría de mediana empresa, que no accede al diferimiento.
Falta de pago del impuesto en tres períodos dentro de los últimos doce.
Falta de presentación de tres declaraciones juradas dentro de los últimos doce períodos.
Cuando el beneficio cae, los períodos que ya venían diferidos conservan su vencimiento diferido, pero los nuevos vuelven al vencimiento normal.
El resultado: durante dos meses seguidos, la empresa tiene que pagar el doble. En cada uno de esos vencimientos conviven un período que venía diferido y uno nuevo que ya no lo está.
Siguiendo el ejemplo anterior: en lugar de $4 millones, debe reunir $8 millones en un lapso muy corto.
La rueda de la trampa
Cuando el IVA diferido se usa como capital de trabajo, la secuencia es previsible:
diferimiento → uso de la caja → caída de ventas → mora → pérdida del beneficio → triple vencimiento → plan de pagos o embargo.
Y el último eslabón, como ya advertimos en esta columna, puede paralizar la operatoria de una empresa durante semanas.
¿Cómo usarlo sin caer en la trampa?
El primer paso es saber en qué zona está la empresa:
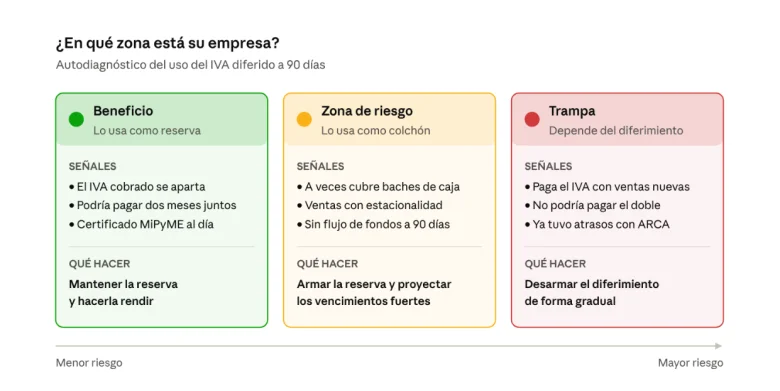
Esquema de autodiagnóstico · Estudio Chiaramonte & Sánchez
No se trata de renunciar al beneficio. Se trata de gestionarlo:
- Separar el IVA de la caja operativa. Apartar el IVA neto de cada mes en una cuenta o inversión de corto plazo, y usar el diferimiento para que esa reserva rinda, no para financiar gastos corrientes.
- Proyectar el flujo de fondos a 90 días como mínimo. Si la planificación financiera mira 30 días y los vencimientos impositivos miran 90, la empresa está manejando a ciegas.
- Anticipar la estacionalidad. Identificar qué meses de baja actividad coinciden con vencimientos de meses fuertes y reservar para ellos.
- Controlar el vencimiento del Certificado MiPyME. Una renovación fuera de término puede hacer caer el beneficio por un descuido administrativo.
- Planificar la salida antes de que llegue. Si la empresa se acerca a los topes de pequeña empresa, conviene adelantar pagos de manera gradual (nada impide pagar antes del vencimiento diferido) para que la pérdida del beneficio no llegue como un golpe.
- Simular el peor escenario. Una vez por año, preguntarse: si mañana pierdo el diferimiento, ¿puedo pagar tres períodos juntos? Si la respuesta es no, la empresa depende del beneficio más de lo que debería.
La advertencia
Una herramienta pensada para fomentar a las PyMEs no puede convertir el crecimiento en un castigo. Una salida escalonada del diferimiento, en lugar de un corte abrupto, evitaría que la empresa que progresa termine en un plan de pagos.
Pero mientras la norma no cambie, la responsabilidad está puertas adentro.
El IVA diferido no es capital de trabajo. Es un préstamo que se renueva solo.
El riesgo no está en tomarlo. Está en olvidarse de que hay que devolverlo.
La diferencia entre un beneficio y una trampa no está en la norma. Está en cómo la empresa lo administra.
Seguí a El Economista en Google Agreganos a tus medios preferidos.
+ Agregar