
El primer semestre del año dejó una cifra que parece una buena noticia. Las empresas del mundo acordaron fusiones y adquisiciones por US$ 2,8 billones, el número más alto de la historia. Una fusión ocurre cuando dos empresas deciden convertirse en una y una adquisición ocurre cuando una empresa compra a otra. Ambas operaciones mueven el mapa del poder económico y quien compra decide al tiempo que quien es comprado obedece.
Los diarios celebraron el récord pero pocos miraron la letra chica. La cantidad de operaciones cayó al nivel más bajo desde el año 2020. Es decir, hay menos negocios pero son gigantescos. Hubo 47 operaciones de más de US$ 10.000 millones cada una. Eso no describe un mercado vivo, sino uno que se concentra. Los grandes se comen a los medianos y los chicos desaparecen de la mesa.
La pregunta importante es quién compró y quién fue comprado, y ahí aparece Europa.
El espejismo del 105 por ciento
Los datos muestran que el valor de las operaciones en Europa creció 105%. El número parece un signo de vitalidad, pero es lo contrario. El volumen de operaciones europeas cayó 14,2%. Es decir que casi todo ese crecimiento proviene de un puñado de operaciones enormes.
La primera es la venta de la división de alimentos de Unilever a McCormick por US$ 66.000 millones. Unilever es uno de los conglomerados más antiguos de Europa y McCormick es una empresa americana de especias y salsas. Es decir, una joya industrial europea pasó a manos americanas.
La segunda es la batalla por el Monte dei Paschi di Siena, el banco más antiguo del mundo. Tiene más de cinco siglos de historia y casi dos décadas de agonía. Su compra no es expansión, es sólo el reordenamiento de una ruina doméstica.
La tercera es un caso británico. Los compradores extranjeros se lanzaron sobre las empresas que cotizan en Londres porque las consideran baratas, algo que los propios abogados asesorando esas operaciones lo admiten. Las compañías del Reino Unido valen menos que sus pares americanas y por eso son presa fácil.
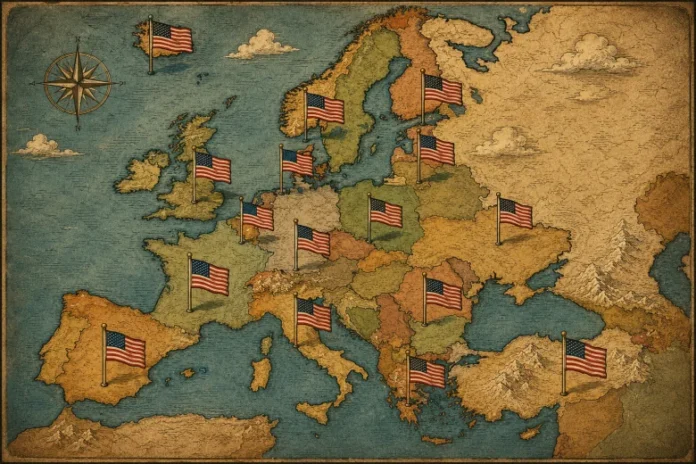
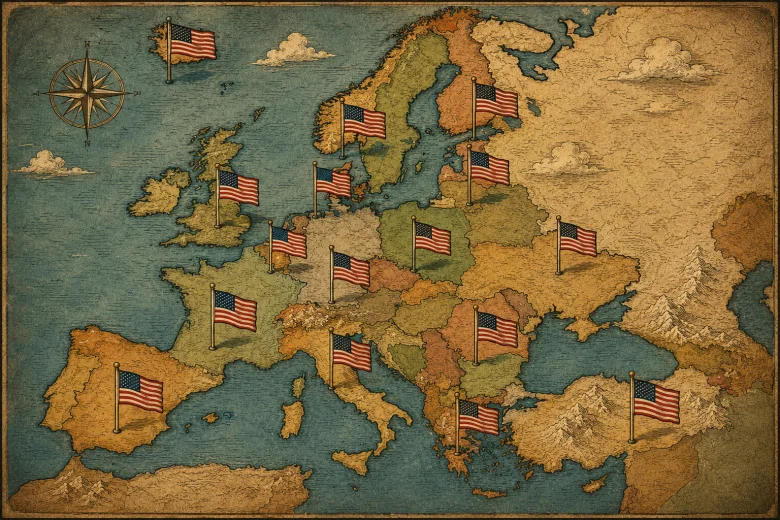
El patrón es que Europa no aparece en la lista de compradores, está sólo como mercadería. Cuando el valor de las operaciones de un continente crece porque sus empresas se venden, en realidad se liquida inventario.
La aspiradora americana
Estados Unidos funciona hoy como una gran aspiradora de activos, y la inteligencia artificial (IA) es el motor principal de esa succión pero no es el único.
El primer factor que alimenta ese apetito es el precio de las acciones. Las empresas estadounidenses cotizan a valores más altos que las europeas. Un activo caro es una moneda de compra y quien lo posee puede pagar con papeles propios en lugar de dinero. SpaceX compró la empresa de programación Cursor por US$ 60.000 millones pagando con sus propios títulos. Ninguna empresa europea puede hacer algo semejante ante su baja cotización. Es decir, el múltiplo alto vive en Nueva York y el múltiplo bajo vive en Londres, en París y en Fráncfort y el dinero fluye siempre del múltiplo alto hacia el múltiplo bajo.
El segundo es la regulación. Washington bajó las barreras que impedían la concentración de empresas y sus reguladores autorizaron operaciones que antes bloqueaban. En el mismo semestre el regulador británico frenó la fusión de Getty con Shutterstock y abrió investigaciones sobre otras operaciones. La asimetría es brutal porque Estados Unidos permite que sus campeones se agranden pero Europa les prohíbe a los suyos hacer lo mismo. El resultado es previsible, y los campeones americanos se agrandan hasta que pueden comprar a los europeos que la propia Europa mantuvo pequeños.
La tercera arista está en el entorno. La guerra con Irán golpeó los volúmenes de negocios europeos más que los estadounidenses. La energía cara castiga a la industria del continente. Entre tanto, los centros de datos, los modelos de IA y el capital que los financia están del otro lado del Atlántico. Cuando el mundo se vuelve peligroso el dinero busca refugio, y esa seguridad se llama Estados Unidos.
Las tres rendiciones
Este semestre de fusiones es apenas un capítulo de una historia más larga. Europa perdió poder en tres frentes al mismo tiempo y estas pérdidas se refuerzan entre sí.
- Perdió el frente militar. Durante 80 años Europa delegó su defensa en Estados Unidos. Ese arreglo parecía gratis, pero no lo era. Quien no puede defenderse solo tampoco puede negociar solo. Cabe destacar que con cada crisis de seguridad recuerda esa dependencia, y eso debilita la posición europea en cualquier otra mesa.
- Perdió el frente tecnológico. Europa eligió la regulación de la IA antes de crearla. Así, escribió las leyes más estrictas del mundo para una industria que casi no posee. El resultado es que sus talentos emigran, sus empresas nacientes se venden temprano y sus consumidores usan tecnología americana bajo reglas europeas. Regular lo ajeno no es poder, sólo es una ilusión de autoridad.
- Perdió el frente fiscal. El estado de bienestar europeo es la construcción social más generosa de la historia, pero también es la más cara. Las pensiones, la salud y los subsidios consumen una porción del presupuesto que crece cada año porque la población envejece. Cada euro que sostiene el pasado no financia el futuro. Por caso, Estados Unidos gasta en centros de datos lo que Europa gasta en jubilaciones. Ninguna de las dos decisiones es gratuita, pero solo una compra el porvenir.
Hacia dónde va esto
El futuro previsible no es una catástrofe, sino algo más lento y más triste. Europa no colapsará, sólo descenderá con elegancia. Sus empresas se venderán de a una y sus mejores ingenieros se mudarán a California. Por otra parte, sus bancos se fusionarán entre sí para administrar la decadencia. El continente conservará sus catedrales, sus museos y sus restaurantes pero se convertirá en el lugar donde el dinero del mundo descansa y no donde trabaja.
Hay un nombre para ese destino. Europa deja de ser un actor para convertirse en un escenario. Los actores son americanos y, cada vez más, asiáticos. Entre tanto, el escenario es hermoso, antiguo y está en venta.
Asimismo, los banqueros dicen que esta ventana de compras seguirá abierta durante todo 2027. Traducido al idioma de este artículo, la liquidación continúa porque todavía quedan joyas en la vidriera. Cuando se acaben nadie recordará el semestre exacto en que Europa dejó de decidir su propio destino. Los historiadores discutirán la fecha, aunque los datos ya escribieron la respuesta.
Las cosas como son.
Seguí a El Economista en Google Agreganos a tus medios preferidos.
+ Agregar